
 |
Steuerkennzeichen und Steuerschema in SAP: Landesabhängig, vereinheitlicht oder hybrid?
Die Antwort entscheidet über Wartungsaufwand, Reporting-Qualität und darüber, wie gut das Konzept auf neue ausländische Registrierungen reagieren kann. In diesem Beitrag erkläre ich den Zusammenhang zwischen Steuerkennzeichen und Steuerschema, vergleiche die beiden klassischen Ansätze und zeige, warum ein hybrides Design in der Praxis oft die beste Lösung ist.
Der Zusammenhang: Steuerschema und Steuerkennzeichen
In SAP ist das Steuerschema (auch Kalkulationsschema, technisch z. B. TAXDE, TAXAT, TAXGB) der Rahmen, in dem die Berechnungslogik für die Umsatzsteuer eines Landes definiert wird. Es legt fest, welche Steuerarten (technisch Konditionsarten) zum Einsatz kommen, in welcher Reihenfolge sie berechnet werden, welche Basiswerte für die Berechnung verwendet werden und auf welche Konten gebucht wird.
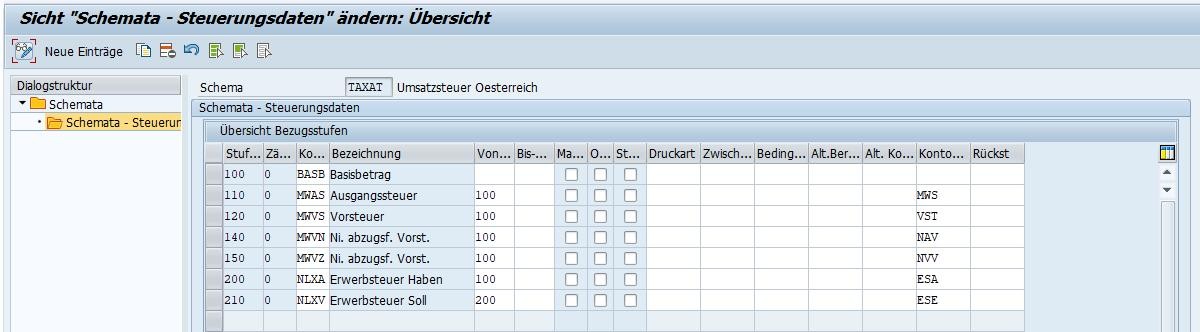
Abbildung 1: Aufbau und Steuerungsdaten eines Steuerschemas im SAP-System (Transaktion OBQ3)
Das Schema wird im Customizing einem Land zugeordnet (Transaktion OBBG) und jedes Land kann zu einem bestimmten Zeitpunkt immer nur genau ein Steuerschema zugeordnet bekommen.
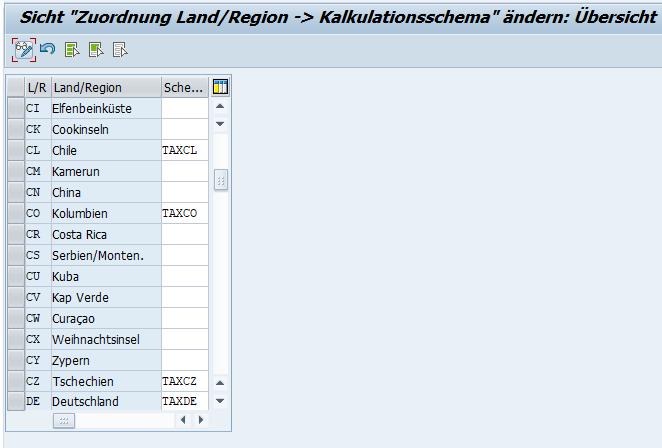
Abbildung 2: Zuordnung von Ländern und Regionen zu Kalkulationsschemata
Jeder Buchungskreis, der einem bestimmten Land zugeordnet ist, verwendet das Steuerschema, das demselben Land zugeordnet ist. Die folgende Abbildung zeigt die soeben beschriebene Beziehung auf. Beispielsweise ist der Buchungskreis “1000 - German Samples GmbH” dem Land Deutschland zugeordnet. Dem Land DE ist das Steuerschema TAXDE zugeordnet. Dementsprechend verwendet der Buchungskreis 1000 das Steuerschema TAXDE.
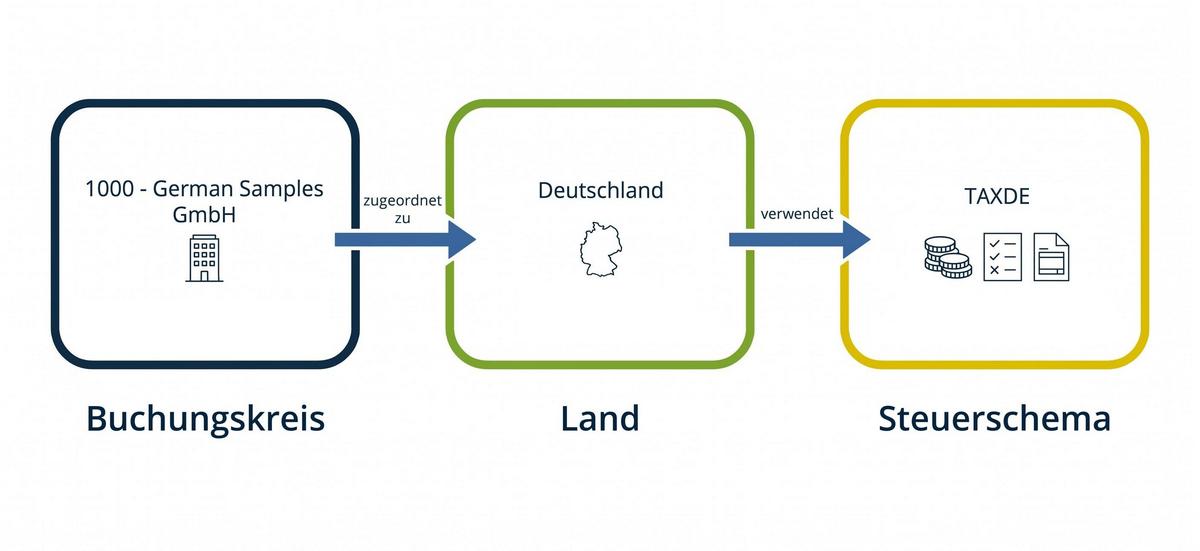
Abbildung 3: Indirekte Verknüpfung von Buchungskreis und Steuerschema über das Land
Innerhalb eines Schemas werden die konkreten Steuerkennzeichen (Transaktion FTXP) eingestellt. Ein Steuerkennzeichen ist der zweistellige Schlüssel, den Anwender und Schnittstellen in Belegen auswählen, um einen konkreten umsatzsteuerlichen Sachverhalt auszudrücken – etwa „Inlandsverkauf 19 %“, „innergemeinschaftliche Lieferung steuerfrei“ oder „Reverse Charge Bauleistung“. Das Steuerkennzeichen erbt die Struktur bzw. Berechnungsvorschrift des übergeordneten Schemas und füllt die darin definierten Konditionen mit konkreten Prozentsätzen und Kontenfindungen.
Diese hierarchische Beziehung ist wichtig zu verstehen: Ein Steuerkennzeichen existiert immer nur im Kontext eines Steuerschemas. Das Kennzeichen DA in TAXDE hat zwangsläufig nichts mit einem gleichnamigen DA in TAXAT zu tun – es sind unterschiedliche Objekte in unterschiedlichen Schemata. Es sei denn, sie sind bewusst gleich eingestellt (siehe unten “Der hybride Ansatz”). Daraus folgt unmittelbar die zentrale Designfrage: Wie viele Schemata will ich überhaupt betreiben?
Der landesabhängige Ansatz
Der klassische und vom SAP Standardcustomizing ausgelieferte Weg ist, pro Land ein eigenes Steuerschema zu verwenden. Deutschland bekommt TAXDE, Österreich TAXAT, Frankreich TAXFR und so weiter. Jedes Schema enthält ausschließlich die Kennzeichen, die für Buchungskreise in dem jeweiligen Land relevant sind.
Der Vorteil liegt in der maximalen Flexibilität, insbesondere für lokale Besonderheiten. Wenn ein weiteres Land plötzlich eine neue Split-Payment-Regelung wie in Italien oder das verpflichtende Import-Reverse-Charge-Verfahren wie in Frankreich einführt, lässt sich das betroffene Landesschema isoliert anpassen, ohne dass Buchungskreise anderer Länder tangiert werden. Auch die Einführung in einem neuen Land ist konzeptionell sauber: Man kopiert ein vorhandenes Schema, passt es an und ordnet es zu. Historisch gewachsene Systeme folgen fast immer diesem Muster. An dieser Stelle ist zu verstehen, dass in einem Steuerschema TAXDE nicht nur Steuerkennzeichen für deutsche Sachverhalte gepflegt werden. Wenn ein deutscher Buchungskreis sich im Ausland (bspw. in Polen) umsatzsteuerlich registrieren lassen muss, werden in der Regel weitere Steuerkennzeichen für die polnischen Sachverhalte im deutschen Steuerschema benötigt.
Die Schattenseite zeigt sich spätestens dann, wenn einzelne Unternehmen in mehreren Ländern tätig sind und die Anzahl der ausländischen Registrierungen wächst. Jedes Schema muss separat gepflegt werden, und bei Änderungen – etwa einer EU-weiten Reform wie ViDA – kann sich der Aufwand mit der Anzahl der relevanten Länder vervielfachen. Schnell entsteht ein gefühltes Durcheinander. Im Steuerschema TAXDE repräsentiert das Steuerkennzeichen DI bspw. eine innergemeinschaftliche Lieferung aus Deutschland. Wenn sich jetzt ein französischer Buchungskreis in Deutschland registrieren lassen muss, um innergemeinschaftliche Lieferungen aus Deutschland auszuführen, wird ein entsprechendes Steuerkennzeichen im Steuerschema TAXFR benötigt. Hier würde sich DI anbieten, allerdings ist es nicht unüblich, dass diese Kombination bereits für einen anderen Sachverhalt in Frankreich verwendet wurde. So wird eine andere Kombination verwendet. In der Folge reicht nicht mehr die zweistellige Kombination zur Beschreibung eines Steuerkennzeichens, sondern sie gilt immer nur in Verbindung mit einem Steuerschema.
Der vereinheitlichte Ansatz
Das Gegenmodell ist ein Steuerschema, das mehrere Länder abdeckt – in der EU beispielsweise ein gemeinsames TAXEU, das für alle EU-Mitgliedstaaten vorgesehen ist. Alle relevanten Steuerkennzeichen leben in diesem Schema nebeneinander, unabhängig davon, ob sie einen deutschen, spanischen oder niederländischen Sachverhalt abbilden.
Der große Vorteil ist Konsistenz. Es gibt genau eine Stelle, an der Steuerkennzeichen gepflegt werden, genau eine Logik für Konditionsberechnung und Kontenfindung. Ein Steuerkennzeichen D1 im Steuerschema TAXEU steht bspw. für “Lokale Steuer 19% in Deutschland”. Jeder Buchungskreis, der einem Land zugeordnet ist, dem wiederum das Steuerschema TAXEU zugeordnet ist, nutzt für steuerpflichtige Sachverhalte in Deutschland mit 19% das Steuerkennzeichen D1. Gerade Konzerne mit Buchungskreisen in verschiedenen Ländern und vielen ausländischen Registrierungen profitieren spürbar: Im internationalen Austausch mit Kolleginnen und Kollegen ist gleich klar, was gemeint ist, wenn jemand über das Steuerkennzeichen D1 spricht.
Der Preis dafür ist ein Verlust an Flexibilität, auch wenn der Spielraum durch neu zugelassene Zeichen erweitert wurde. Die Anzahl der möglichen Steuerkennzeichen innerhalb eines Steuerschemas bleibt grundsätzlich beschränkt. Neben den 26 Buchstaben (A–Z) und 10 Ziffern (0–9) stehen mittlerweile 10 spezielle Sonderzeichen: $, ", §, &, _, /, =, ?, , ( und # (SAP Note 1225346) im Unicode-kompatiblen Hex-Bereich zur Verfügung. Damit erhöhen sich die zweistelligen Kombinationen von bisher 1.296 auf insgesamt 46 x 46 = 2.116 Möglichkeiten. Lokale Sonderfälle, die in einzelnen Ländern existieren, müssen in einem gemeinsamen Rahmen abgebildet werden, was entweder zu einem aufgeblähten Schema oder zu Kompromissen bei der Abbildung führt. Ein sehr großer Namensbereich an Kennzeichen kann außerdem unübersichtlich werden, besonders wenn die zweistellige Schlüssellogik ausgereizt ist. Und nicht jedes ERP-System oder ein angeschlossenes Tax-Engine-Szenario spielt von Haus aus mit einem länderübergreifenden Schema zusammen – das sollte im Vorfeld geprüft werden.
Der hybride Ansatz: Das Beste aus beiden Welten
In der Praxis empfehle ich einen dritten Weg, der sich für viele meiner international tätigen Mandanten bewährt hat. Dieser kombiniert die Stärken beider Modelle. Die Idee: Alles, was international standardisierbar ist und insbesondere bei ausländischen Registrierungen in Frage kommt, wird vereinheitlicht. Alles, was lokal spezifisch und in der Regel nicht für einen ausländischen Buchungskreis mit lokaler Registrierung in Frage kommt, bleibt in einem klar abgegrenzten Namensbereich.
Der entscheidende Gewinn liegt in der Skalierbarkeit. Neue ausländische Registrierungen sind in der Regel kein Schema-Umbau mehr, sondern ein geringer zusätzlicher Aufwand, weil die benötigten Standardkennzeichen bereits definiert sind und nur entsprechend ihrer Definition im relevanten Steuerschema angelegt werden müssen, sofern noch nicht geschehen. Gleichzeitig bleibt die Fähigkeit erhalten, auf nationale Gesetzesänderungen gezielt zu reagieren, ohne das gesamte Konstrukt anzufassen. Gerade für internationale Unternehmen mit zentralen Steuerabteilungen ist dieser Ansatz wertvoll, weil direkt ersichtlich ist, ob es sich um ein Standardsteuerkennzeichen handelt oder ein Steuerkennzeichen in Verwendung ist, das in Verbindung mit dem Steuerschema betrachtet werden muss. Hinzu kommt, dass insgesamt mehr Sachverhalte über alle Steuerschemata hinweg abgebildet werden können. Da nur die Kombinationen für die Standardsteuerkennzeichen über alle Steuerschemata hinweg dieselben Einstellungen teilen (in unserem Beispiel 26 x 46 = 1.196 mit Buchstaben als 1. Stelle), können die Kombinationen, die mit einer Zahl beginnen, je Steuerschema individuell eingestellt werden (10 x 46 = 460). Kombinationen mit Sonderzeichen an erster Stelle bleiben hierbei als flexibler Puffer unberücksichtigt. Sollten fünf Steuerschemata im Einsatz sein, stehen im Vergleich zum einheitlichen Ansatz (2.116 Kombinationen) bei diesem Konzept insgesamt 1.196 + (5 x 460) = 3.496 individuelle Kombinationen zur Verfügung.
Fazit
Die Wahl zwischen landesabhängigen und vereinheitlichten Steuerschemata ist keine rein technische, sondern eine strategische Entscheidung mit langfristigen Folgen für Wartungsaufwand und Reaktionsfähigkeit auf regulatorische Änderungen. Der landesabhängige Ansatz bietet maximale Freiheit und Anzahl an Kombinationen, kann aber schnell unübersichtlich werden. Der vereinheitlichte Ansatz liefert perfekte Konsistency bei vielen ausländischen Registrierungen, beschränkt allerdings am meisten in der Anzahl der zur Verfügung stehenden Steuerkennzeichen. Der hybride Ansatz – einheitliche Kennzeichen für alle Standardsachverhalte plus ein klar abgegrenzter Namensbereich für lokale Besonderheiten – verbindet die Vorteile beider Welten und hat sich besonders dort bewährt, wo international tätige Unternehmen im Hinblick auf das Customizing des SAP-Systems zentral administriert werden, bspw. durch das Tax Technology Team. Wer sein SAP-Tax-Design heute im Rahmen der Migration auf SAP S/4HANA neu aufsetzt oder verschiedene Systeme auf ein SAP-System konsolidieren möchte, sollte die Frage nach dem Schema-Modell früh stellen – und dabei nicht nur die aktuelle Länderlandschaft betrachten, sondern auch die nächsten fünf Jahre im Blick haben.
Ihr SAP-Steuerdesign zukunftssicher aufstellen
Ob S/4HANA-Transformation, Systemkonsolidierung oder internationale Expansion: Wir verbinden steuerliches Fachwissen mit tiefem SAP-Know-how. Das Team von kallman unterstützt Sie dabei, ein maßgeschneidertes und skalierbares Steuerkonzept für Ihre Systemlandschaft zu entwickeln.
 Adam Dubielecki Partner |